
Spis treści
Krótka odpowiedź
Koszt artykułów jednorazowych w salonie kosmetycznym zależy przede wszystkim od rodzaju wykonywanych zabiegów, liczby klientów, sposobu organizacji stanowiska oraz ilości materiałów wykorzystywanych podczas jednej usługi. Aby go obliczyć, należy ustalić zużycie poszczególnych produktów, przeliczyć ich ceny na pojedyncze sztuki lub jednostki materiału, a następnie zsumować koszty przypadające na zabieg.
W praktyce nie wystarczy podzielić miesięcznej wartości zakupów przez liczbę klientów. Taka metoda może być pomocna do ogólnej oceny wydatków, ale nie pokazuje, które zabiegi generują największe koszty materiałowe.
Znacznie lepszym rozwiązaniem jest stworzenie karty zużycia materiałów dla każdego rodzaju usługi. Pozwala ona określić rzeczywisty koszt zabiegu, zauważyć niepotrzebne straty i trafniej ustalać ceny usług.
Dlaczego warto liczyć zużycie artykułów jednorazowych?
Wiele gabinetów dokładnie kontroluje koszty wynajmu lokalu, wynagrodzeń, energii czy zakupu profesjonalnych kosmetyków. Materiały jednorazowe bywają natomiast traktowane jako drobny wydatek, którego nie trzeba szczegółowo analizować.
To błąd.
Pojedynczy podkład, ręcznik, aplikator czy para rękawiczek może kosztować niewiele. Jednak w salonie obsługującym kilkunastu klientów dziennie takie wydatki regularnie się powtarzają.
Co więcej, rzeczywisty koszt materiałów nie zawsze jest proporcjonalny do ceny zabiegu.
Krótka usługa wymagająca wielu elementów jednorazowych może generować wyższy koszt materiałowy niż dłuższy zabieg wykonywany przy użyciu niewielkiej liczby akcesoriów.
Bez odpowiednich obliczeń trudno zauważyć takie różnice.
Jakie materiały uwzględnić w kalkulacji?
Punktem wyjścia powinno być stworzenie listy artykułów rzeczywiście wykorzystywanych podczas wykonywania konkretnej usługi.
W zależności od zabiegu mogą to być rękawiczki, podkłady ochronne, ręczniki jednorazowe, waciki, płatki kosmetyczne, szpatułki, aplikatory, czepki, bielizna zabiegowa oraz inne materiały pomocnicze.
Nie każdy zabieg wymaga wszystkich wymienionych produktów.
Przykładowo podczas stylizacji brwi zużycie materiałów będzie inne niż podczas depilacji większej powierzchni ciała.
Dlatego nie należy tworzyć jednej uniwersalnej normy zużycia dla całego salonu.
Najbardziej wiarygodne wyniki uzyskuje się wtedy, gdy kalkulacja odpowiada rzeczywistemu przebiegowi konkretnej usługi.
Koszt opakowania a koszt jednej sztuki
Pierwszym krokiem jest przeliczenie ceny opakowania na jednostkę produktu.
Jeżeli opakowanie zawiera 100 sztuk artykułu i kosztuje 25 zł, koszt jednej sztuki wynosi:
25 zł ÷ 100 = 0,25 zł.
W przypadku rękawiczek trzeba dodatkowo pamiętać o rozróżnieniu sztuk i par.
Opakowanie zawierające 100 rękawiczek pozwala skompletować 50 par.
Jeżeli kosztuje 30 zł, jedna rękawiczka kosztuje 0,30 zł, natomiast para 0,60 zł.
Pomylenie tych jednostek może prowadzić do błędnej kalkulacji kosztów.
Podobny problem występuje przy produktach sprzedawanych w rolkach, arkuszach lub opakowaniach zbiorczych.
Jak liczyć koszt materiałów sprzedawanych na metry?
Nie wszystkie artykuły jednorazowe zużywa się w pełnych sztukach.
Przykładem są podkłady w rolkach.
Jeżeli rolka ma 50 metrów długości i kosztuje 40 zł, jeden metr materiału kosztuje:
40 zł ÷ 50 m = 0,80 zł/m.
Przy wykorzystaniu 1,5 metra podczas zabiegu koszt wyniesie:
1,5 × 0,80 zł = 1,20 zł.
To znacznie dokładniejszy sposób obliczania wydatków niż przyjmowanie, że każda wizyta oznacza zużycie jednego „podkładu”.
Warto również uwzględnić ewentualne straty wynikające z niewłaściwego odrywania materiału lub wykorzystywania odcinków większych niż potrzebne.
Nie należy jednak ograniczać ilości materiału poniżej poziomu wymaganego dla prawidłowego wykonania zabiegu.
Co to jest norma zużycia materiałów?
Norma zużycia określa przewidywaną ilość danego artykułu potrzebną do wykonania jednej usługi.
Może być wyrażona w sztukach, parach, metrach, arkuszach lub innych jednostkach.
Przykładowo karta zabiegu może przewidywać wykorzystanie jednej pary rękawiczek, dwóch ręczników jednorazowych i określonego odcinka podkładu.
Taka norma nie powinna być jednak ustalana wyłącznie na podstawie założeń.
Najlepiej oprzeć ją na obserwacji rzeczywistych zabiegów.
Jak ustalić rzeczywistą normę zużycia?
Dobrym rozwiązaniem jest przeanalizowanie kilku lub kilkunastu wykonań tej samej usługi.
Przed zabiegiem można przygotować potrzebne materiały, a po jego zakończeniu sprawdzić, ile faktycznie zostało wykorzystanych.
Warto uwzględnić sytuacje typowe, a nie tylko najprostsze przypadki.
Jeżeli podczas części zabiegów konieczna jest dodatkowa zmiana rękawiczek, nie można przyjmować, że jedna para zawsze będzie wystarczająca.
Podobnie liczba zużywanych aplikatorów może zależeć od techniki pracy i zakresu wykonywanej usługi.
Po zebraniu obserwacji można obliczyć średnie zużycie i przyjąć praktyczną normę.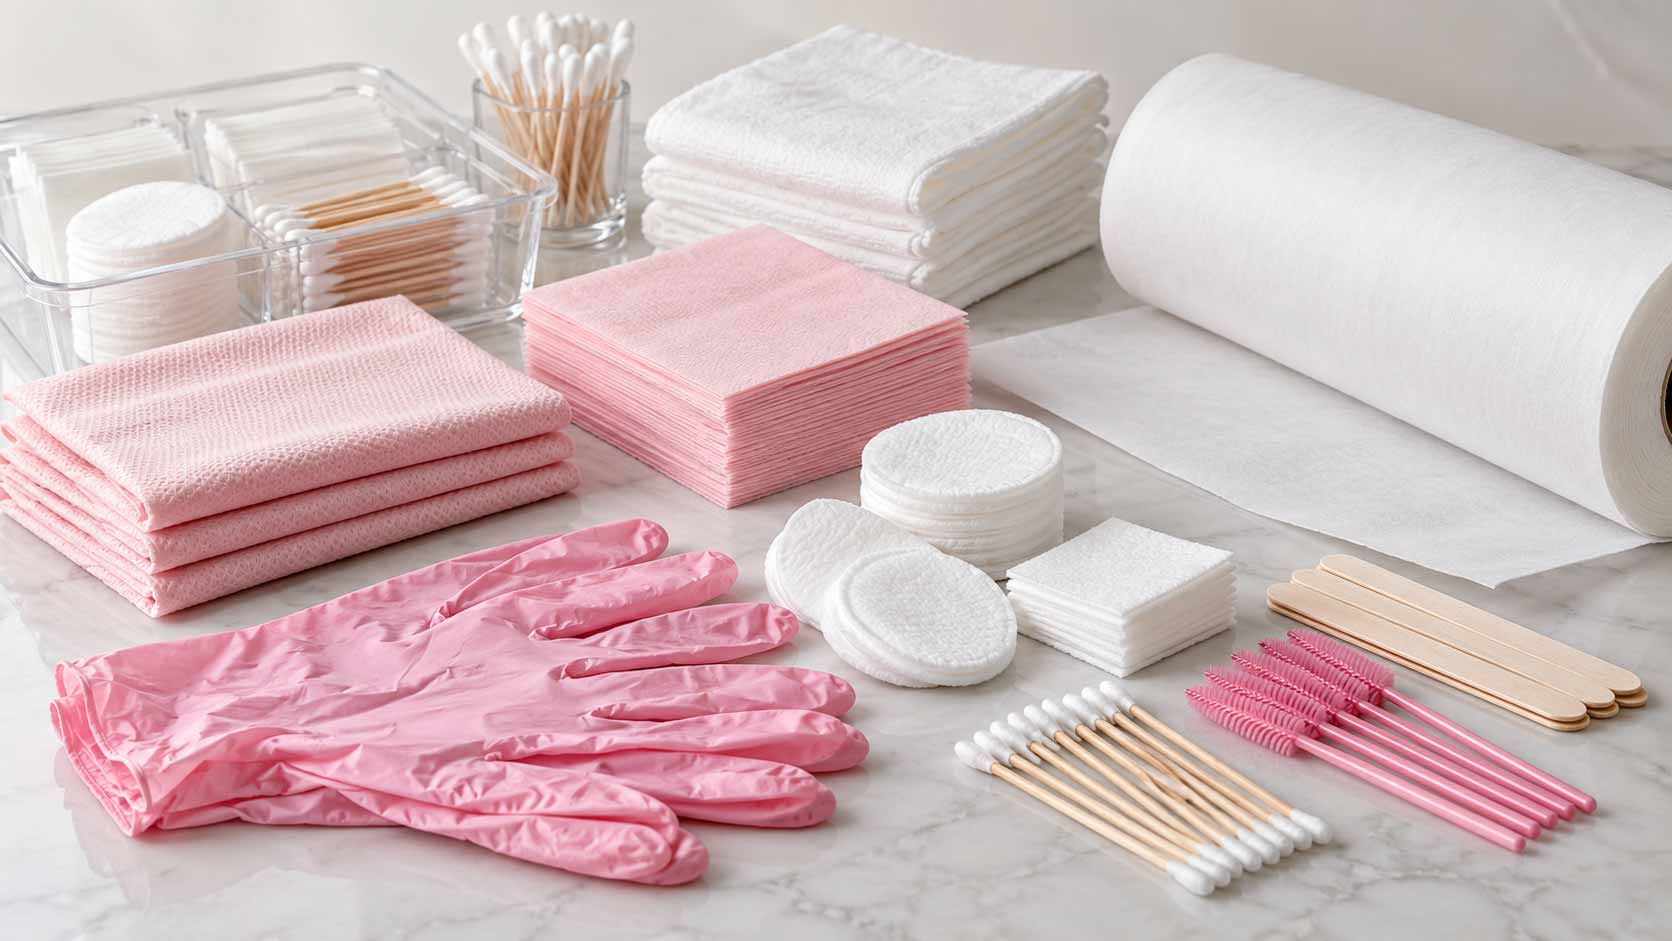
Dlaczego nie warto ustalać norm na sztywno?
Norma ma pomagać w planowaniu kosztów, a nie ograniczać prawidłowe wykonywanie zabiegów.
Jeżeli sytuacja wymaga zmiany rękawiczek, użycia nowego aplikatora lub dodatkowego materiału ochronnego, należy to zrobić.
Nie można podporządkowywać procedur higienicznych oszczędnościom.
Dlatego warto rozróżnić normę planistyczną od rzeczywistego zużycia.
Pierwsza służy do kalkulacji i zamówień.
Druga pokazuje, co faktycznie dzieje się podczas pracy.
Różnice między nimi mogą dostarczać cennych informacji, ale nie każda różnica oznacza niegospodarność.
Przykładowa kalkulacja kosztu materiałów na zabieg
Załóżmy, że podczas wybranej usługi kosmetycznej wykorzystuje się następujące artykuły:
| Materiał | Ilość na zabieg | Koszt jednostkowy | Koszt |
|---|---|---|---|
| Rękawiczki jednorazowe | 1 para | 0,60 zł | 0,60 zł |
| Podkład ochronny | 1,5 m | 0,80 zł/m | 1,20 zł |
| Ręczniki jednorazowe | 2 szt. | 0,35 zł | 0,70 zł |
| Waciki kosmetyczne | 6 szt. | 0,04 zł | 0,24 zł |
| Aplikatory | 3 szt. | 0,12 zł | 0,36 zł |
| Łącznie | 3,10 zł |
Są to wyłącznie przykładowe wartości przyjęte do pokazania metody obliczeń, a nie aktualny cennik rynkowy.
W przedstawionym przypadku bezpośredni koszt artykułów jednorazowych wynosi 3,10 zł na zabieg.
Nie jest to jednak pełny koszt wykonania usługi.
Nie uwzględnia profesjonalnych preparatów kosmetycznych, wynagrodzenia, kosztów lokalu, energii, amortyzacji urządzeń ani pozostałych wydatków przedsiębiorstwa.
Koszt materiałów a cena usługi
Załóżmy, że cena przykładowego zabiegu wynosi 150 zł.
Jeżeli koszt materiałów jednorazowych to 3,10 zł, ich udział w cenie usługi wynosi około 2,07%.
Można więc uznać, że jest to stosunkowo niewielka część ceny.
Nie oznacza to jednak, że warto ją ignorować.
W przypadku 300 takich zabiegów miesięcznie koszt materiałów wyniesie 930 zł.
W skali roku daje to 11 160 zł przy niezmienionych cenach i zużyciu.
Dopiero takie zestawienie pokazuje, dlaczego kontrola nawet niewielkich kosztów jednostkowych może mieć znaczenie dla rentowności salonu.
Dlaczego średni koszt na klienta może wprowadzać w błąd?
Wyobraźmy sobie salon oferujący trzy rodzaje usług.
Pierwsza wymaga niewielkiej liczby materiałów.
Druga wykorzystuje podkłady, rękawiczki i wiele aplikatorów.
Trzecia jest dłuższa, ale zużywa stosunkowo mało artykułów jednorazowych.
Jeżeli miesięczne wydatki zostaną podzielone przez wszystkich klientów, powstanie jedna średnia wartość.
Taki wynik może być przydatny do ogólnej kontroli budżetu, ale nie pozwoli ocenić rentowności poszczególnych usług.
Dlatego warto prowadzić kalkulację osobno dla najważniejszych kategorii zabiegów.
Koszt bezpośredni i koszt pośredni
W analizie warto rozróżnić dwa rodzaje zużycia.
Koszty bezpośrednie to materiały, które można przypisać do konkretnego zabiegu.
Przykładem są rękawiczki, podkład czy aplikator wykorzystany podczas usługi.
Koszty pośrednie obejmują artykuły zużywane na potrzeby ogólnego funkcjonowania salonu.
Mogą to być ręczniki papierowe w toalecie, czyściwa wykorzystywane do prac porządkowych czy inne materiały służące całemu zespołowi.
Nie warto przypisywać wszystkich wydatków pośrednich do jednej usługi.
Można natomiast uwzględnić je w ogólnym modelu kalkulacji kosztów prowadzenia salonu.
Jak obliczyć miesięczne zużycie materiałów?
Jeżeli znamy średnią normę zużycia na zabieg i przewidywaną liczbę usług, obliczenie jest proste.
Załóżmy, że salon wykonuje miesięcznie 200 zabiegów wymagających dwóch ręczników jednorazowych.
Planowane zużycie wynosi:
200 × 2 = 400 ręczników.
Jeżeli opakowanie zawiera 100 sztuk, do obsługi takiej liczby zabiegów potrzebne będą cztery opakowania.
Oczywiście w praktyce warto uwzględnić również inne usługi, zużycie pośrednie oraz rozsądny zapas.
Nie należy jednak utożsamiać przewidywanego zużycia z wielkością zamówienia. Zakup zależy także od aktualnego stanu magazynu.
Jak porównać planowane i rzeczywiste zużycie?
Warto zestawić liczbę wykonanych zabiegów z faktycznym zużyciem materiałów.
Jeżeli norma przewiduje dwa ręczniki na zabieg, a wykonano 100 usług, planowane zużycie wynosi 200 sztuk.
Jeżeli rzeczywiście wykorzystano 250, różnica wynosi 50 sztuk.
Nie oznacza to automatycznie, że personel marnuje materiały.
Możliwe przyczyny obejmują dodatkowe potrzeby podczas zabiegów, niewłaściwie ustaloną normę, uszkodzenia produktów lub wykorzystanie części materiałów do innych czynności.
Najpierw trzeba ustalić przyczynę różnicy.
Dopiero później podejmować decyzje organizacyjne.
Straty materiałowe – gdzie najczęściej powstają?
Niepotrzebne zużycie często wynika z drobnych przyzwyczajeń.
Przykładem może być odrywanie zbyt długich odcinków podkładu, przygotowywanie nadmiernej liczby aplikatorów albo otwieranie kilku opakowań tego samego produktu bez potrzeby.
Straty mogą powstawać również podczas przechowywania i transportu materiałów.
Uszkodzone opakowanie, zawilgocenie czy zabrudzenie mogą sprawić, że produkt nie będzie nadawał się do zamierzonego użycia.
Warto więc analizować nie tylko ilość artykułów zużytych podczas zabiegów, ale także przyczyny ich wycofywania z użytkowania.
Czy tańszy artykuł zawsze obniża koszt zabiegu?
Nie.
Przykładowo tańszy ręcznik może mieć niższą chłonność, przez co podczas jednej czynności trzeba użyć większej liczby sztuk.
Podobnie cienki materiał ochronny może nie spełniać wymagań konkretnego zastosowania.
Dlatego przy porównywaniu produktów warto uwzględnić koszt rzeczywistego zużycia, a nie tylko cenę opakowania.
Jeżeli droższy materiał pozwala wykonać tę samą czynność przy mniejszym zużyciu, może okazać się bardziej ekonomiczny.
Nie można jednak zakładać tego bez sprawdzenia.
Czy warto standaryzować artykuły jednorazowe?
Standaryzacja oznacza ograniczenie przypadkowości w wyborze materiałów wykorzystywanych do określonych czynności.
Jeżeli każdy pracownik korzysta z zupełnie innych produktów, trudniej porównywać koszty i przewidywać zużycie.
Warto więc określić podstawowy zestaw materiałów dla poszczególnych rodzajów zabiegów.
Nie oznacza to konieczności stosowania jednego produktu do wszystkich usług.
Standaryzacja powinna ułatwiać pracę i wspierać odpowiedni standard higieny, a nie prowadzić do niewłaściwego zastępowania specjalistycznych artykułów produktami uniwersalnymi.
Karta materiałowa zabiegu – praktyczne rozwiązanie
Jednym z najprostszych narzędzi kontroli kosztów jest karta materiałowa.
Może zawierać nazwę usługi, wykorzystywane artykuły, ich jednostki, normy zużycia, ceny jednostkowe oraz całkowity koszt.
Przykładowa karta nie musi być skomplikowana.
Wystarczy prosty arkusz kalkulacyjny.
Po zmianie ceny produktu można zaktualizować jedną wartość, a koszt zabiegu zostanie ponownie obliczony.
Takie rozwiązanie jest szczególnie przydatne w salonach posiadających rozbudowany cennik.
Jak często aktualizować kalkulacje?
Koszty materiałów zmieniają się wraz z cenami zakupu, dostępnością produktów i organizacją pracy.
Dlatego kalkulacja przygotowana raz nie powinna być traktowana jako niezmienna.
Warto ją aktualizować po istotnych zmianach cen, zmianie dostawcy, wprowadzeniu nowego produktu albo modyfikacji sposobu wykonywania zabiegu.
Dobrym rozwiązaniem jest także okresowy przegląd kosztów najpopularniejszych usług.
Nie trzeba codziennie przeliczać wszystkich materiałów.
Ważne, aby dane nie były oparte na cenach sprzed kilku lat.
Jak uwzględnić podatek VAT?
Przy porównywaniu kosztów trzeba konsekwentnie stosować tę samą metodę.
W zależności od sposobu rozliczania działalności i prawa do odliczenia podatku VAT właściwą podstawą kalkulacji może być cena netto lub brutto.
Nie należy mieszać tych wartości w jednej tabeli.
Jeżeli część produktów zostanie wpisana według cen netto, a część brutto, końcowy wynik będzie zniekształcony.
W razie wątpliwości dotyczących rozliczeń podatkowych sposób kalkulacji warto uzgodnić z księgowością.
Czy materiały jednorazowe powinny wpływać na cennik?
Tak, ponieważ są jednym z kosztów wykonywania usług.
Nie powinny jednak samodzielnie decydować o cenie zabiegu.
Przy ustalaniu cennika należy uwzględnić również czas pracy, koszt preparatów kosmetycznych, amortyzację urządzeń, koszty stałe i oczekiwaną marżę.
Kalkulacja materiałów jednorazowych jest jednym z elementów szerszego rachunku rentowności.
Może jednak pokazać, że określona usługa jest mniej opłacalna, niż wcześniej zakładano.
Jak ograniczać zużycie bez pogarszania higieny?
Oszczędności powinny wynikać przede wszystkim z lepszej organizacji.
Warto przygotowywać materiały odpowiednio do zakresu zabiegu, stosować właściwe rozmiary produktów i ograniczać przypadkowe otwieranie nadmiernej liczby opakowań.
Można również porównywać wydajność materiałów różnych producentów.
Nie należy natomiast ponownie wykorzystywać produktów przeznaczonych do jednorazowego użycia ani rezygnować z koniecznych zmian rękawiczek czy aplikatorów.
Bezpieczeństwo i prawidłowa procedura mają pierwszeństwo przed oszczędnością.
Jakie błędy najczęściej pojawiają się w kalkulacjach?
Pierwszym jest liczenie wyłącznie ceny całego opakowania.
Drugim – mylenie sztuk z parami lub metrów z rolkami.
Trzecim – nieuwzględnianie dodatkowego zużycia podczas części zabiegów.
Czwartym – stosowanie jednej normy dla wszystkich usług.
Piątym – pomijanie kosztów pośrednich.
Szóstym – wykorzystywanie nieaktualnych cen zakupu.
Siódmym – traktowanie każdej różnicy pomiędzy normą a rzeczywistym zużyciem jako niegospodarności.
Ósmym – próba ograniczania kosztów kosztem właściwych procedur higienicznych.
Większości tych problemów można uniknąć dzięki prostemu, konsekwentnie aktualizowanemu arkuszowi.
Jak rozpocząć kontrolowanie kosztów w małym salonie?
Nie trzeba od razu analizować wszystkich produktów.
Najlepiej wybrać trzy lub cztery najpopularniejsze zabiegi.
Następnie przez określony czas obserwować rzeczywiste zużycie materiałów.
Na tej podstawie można przygotować pierwsze karty materiałowe.
Po ustaleniu kosztów najważniejszych usług warto rozszerzyć analizę na kolejne pozycje cennika.
Takie podejście pozwala stopniowo wdrażać kontrolę kosztów bez tworzenia nadmiernie skomplikowanego systemu.
A jak robić to w większym salonie?
Przy wielu stanowiskach i kilku pracownikach warto ujednolicić sposób zapisywania zużycia.
Dane powinny być porównywalne.
Jeżeli jedna osoba zapisuje rękawiczki w sztukach, a druga w parach, analiza będzie wymagała dodatkowych korekt.
W większym gabinecie szczególnie przydatny może być arkusz zawierający aktualne ceny produktów i karty materiałowe poszczególnych zabiegów.
Pozwala to łatwiej zauważyć zmiany kosztów oraz planować zamówienia na podstawie przewidywanej liczby usług.
Dlaczego kontrola zużycia pomaga również w organizacji pracy?
Kalkulacja materiałów nie służy wyłącznie oszczędzaniu pieniędzy.
Pozwala również lepiej przygotować stanowisko.
Jeżeli wiadomo, jakie produkty są zwykle potrzebne podczas konkretnego zabiegu, łatwiej stworzyć powtarzalny schemat przygotowania wyposażenia.
Zmniejsza to liczbę sytuacji, w których podczas pracy trzeba szukać dodatkowych materiałów.
Może również ułatwiać szkolenie nowych pracowników.
Karta materiałowa staje się wtedy nie tylko narzędziem finansowym, ale również elementem organizacji usługi.
Podsumowanie
Kontrola zużycia artykułów jednorazowych pozwala lepiej poznać rzeczywiste koszty wykonywania zabiegów kosmetycznych.
Najważniejsze jest przeliczanie cen produktów na odpowiednie jednostki oraz ustalanie norm zużycia osobno dla poszczególnych usług.
Dzięki temu można obliczyć koszt materiałowy pojedynczego zabiegu, przewidywać miesięczne wydatki i porównywać planowane zużycie z rzeczywistym.
Warto przy tym pamiętać, że norma jest narzędziem planistycznym. Nie może ograniczać prawidłowego stosowania materiałów ani zastępować procedur higienicznych.
Najlepszym rozwiązaniem jest prosty system oparty na kartach materiałowych, aktualnych cenach i okresowej analizie różnic.
Dzięki niemu salon może lepiej zarządzać kosztami bez obniżania standardu świadczonych usług.
FAQ
„`text
Jak obliczyć koszt artykułów jednorazowych na jeden zabieg?
Jak obliczyć cenę jednej sztuki artykułu jednorazowego?
Jak obliczyć koszt jednej pary rękawiczek?
Co to jest norma zużycia materiałów w salonie kosmetycznym?
Czy każdy zabieg powinien mieć osobną kartę materiałową?
Jak obliczyć miesięczne zużycie artykułów jednorazowych?
Czy najtańsze artykuły jednorazowe zawsze obniżają koszt zabiegu?
Czy koszt materiałów jednorazowych należy uwzględnić w cenie zabiegu?
Jak ograniczyć zużycie materiałów bez pogarszania higieny?
Jak często aktualizować kalkulację kosztów materiałowych?
„`
„`html
„`